Autor: Jesús Sánchez García
Publicado en: VLex
Fecha: 19/11/2026
Tiempo de lectura: 9′
Introducción
La comisión por reclamación de posiciones deudoras debe analizarse dentro del sistema de protección del cliente bancario. El presente estudio pretende determinar cuándo una cláusula contractual que fija una comisión por reclamación de posiciones deudoras es lícita y responde a una gestión efectiva, informada, acreditada y proporcionada.
La jurisprudencia del Tribunal Supremo ha venido resolviendo que la denominación de la comisión no determina por sí misma su nulidad, pero tampoco basta su inclusión en el contrato para legitimar su cobro. El análisis debe separar la configuración contractual de la comisión, el devengo de cada cargo y la prueba de sus presupuestos.
En contratos con profesionales, la ausencia de la condición de consumidor excluye el control específico de abusividad propio del Derecho de consumo, pero no elimina los límites derivados de la normativa sectorial aplicable y del Derecho civil.
El régimen aplicable debe determinarse atendiendo a la fecha del contrato y de los cargos, al producto, a la condición del cliente y al ámbito subjetivo de cada disposición.
La información contractual cumple una función central: el cliente ha de poder conocer el supuesto de devengo, la actividad de reclamación y su repercusión económica, sin que la aceptación de una condición general equivalga por sí sola a una negociación individual.
El análisis de la contratación predispuesta exige distinguir los requisitos de incorporación y claridad, los deberes sectoriales de información y el control de contenido. Dado el carácter accesorio de la comisión, no debe trasladarse sin matices el control de transparencia material propio de las cláusulas que definen el objeto principal del contrato. En todo caso, la claridad no excluye el control de abusividad.1
La comisión por reclamación de posiciones deudoras no queda exenta del examen de su contenido por ser clara ni por expresar una cifra determinada. La información es necesaria, pero debe concurrir además una justificación material del cargo.
Tampoco resulta adecuado presentar cualquier defecto informativo como una causa automática e indiferenciada de abusividad: deben identificarse el control aplicable, la concreta deficiencia de la cláusula y sus consecuencias jurídicas.
En esta materia, las resoluciones del Tribunal Supremo examinan especialmente el automatismo, la reiteración del cobro por un mismo saldo, la indeterminación de las gestiones y el solapamiento con otras consecuencias económicas del incumplimiento.
La transparencia de la previsión contractual y la justificación de la actividad cobrada son exigencias complementarias. El cumplimiento de una no permite prescindir de la otra.
El estudio examina las SSTS 566/2019, 431/2020,1036/2023,429/2026 y 1049/2026 y una selección de resoluciones de Audiencias Provinciales que admiten la validez de cláusulas concretas. Las decisiones de las audiencias provinciales ilustran una línea favorable condicionada, no una regla general de licitud.
Planteamiento de la cuestión jurídica
La comisión por reclamación de posiciones deudoras, también denominada comisión por reclamación de impagados o comisión por gestión de recobro, constituye una de las cláusulas más controvertidas de los contratos bancarios de crédito al consumo y, particularmente, de los contratos de crédito revolving.
Su finalidad consiste en compensar a la entidad financiera por los gastos derivados de las gestiones realizadas para reclamar al cliente las cantidades vencidas y no satisfechas.
La dificultad no reside exclusivamente en que el importe sea fijo. El problema aparece cuando la tarifa fija opera como recargo automático o carece de correspondencia acreditada con la actividad y su coste.
La cuestión adquiere especial relevancia en los contratos de crédito revolving, caracterizados por la existencia de una línea de crédito reutilizable, cuyo saldo se amortiza mediante cuotas periódicas y en los que concurren, en ocasiones, junto con los intereses remuneratorios, otros gastos asociados al incumplimiento.
La controversia jurídica se centra en determinar si la comisión responde a un servicio real y diferenciado prestado al consumidor o si, por el contrario, constituye una penalización económica encubierta que agrava las consecuencias del incumplimiento contractual.
La comisión por posiciones deudoras admite una defensa jurídicamente fundada cuando la cláusula delimita de forma suficiente una gestión real de reclamación, excluye el automatismo y la reiteración por un mismo saldo y permite acreditar la justificación económica del cargo. Se trata de una posibilidad condicionada, no de una declaración general de licitud de todas las comisiones de recobro.
Marco normativo aplicable
La legalidad de estas comisiones debe examinarse desde tres perspectivas: la normativa bancaria, la legislación de protección de consumidores y el Derecho civil de obligaciones.
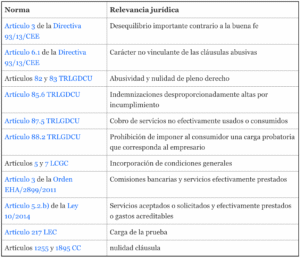
El artículo 35.1 del Real Decreto-ley 19/2018, de 23 de noviembre, de servicios de pago y otras medidas urgentes en materia financiera, establece que: “1. El proveedor de servicios de pago no podrá cobrar al usuario del servicio de pago por el cumplimiento de sus obligaciones de información o por las medidas correctivas o preventivas contempladas en este Título, salvo que se hubiera pactado otra cosa de conformidad con lo previsto en los artículos 30.2, 51.1, 52.5 y el último párrafo del artículo 59.2. En esos casos, los gastos serán recogidos en el contrato entre el usuario y el proveedor de servicios de pago y serán adecuados y acordes con los costes efectivamente soportados por el proveedor de servicios de pago”.
Jurisprudencia del Tribunal Supremo
Cuadro comparativo de jurisprudencia
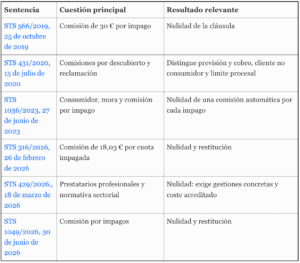
La controversia surgió a raíz de una acción colectiva de cesación ejercitada contra una entidad bancaria respecto de una condición general que establecía una comisión de 30 euros por reclamación de posiciones deudoras.
El Tribunal Supremo confirmó la nulidad de la cláusula concreta. Su razonamiento identifica los siguientes requisitos mínimos útiles para delimitar una comisión defendible, aunque no bastan por sí solos para garantizar su validez:
a. La comisión debe responder a gestiones efectivas de reclamación.
b. No puede reiterarse sobre un mismo saldo por sucesivas gestiones con idéntica finalidad.
c. Su importe debe estar determinado y no configurarse como un porcentaje de la deuda.
d. No puede devengarse automáticamente.
En el fundamento de derecho cuarto apartado 2º la sentencia declaró que:
“1.- La normativa bancaria sobre comisiones está constituida, básicamente, por la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios, por la Circular 5/2012  del Banco de España de 27 de junio, a entidades de crédito y proveedores de servicio de pago, sobre transparencia de los servicios bancarios y responsabilidad en la concesión de préstamos, y por la Orden EHA/1608/2010, de 14 de junio, sobre transparencia de las condiciones y requisitos de información aplicables a los servicios de pago, que regula la transparencia de los servicios de pago sujetos a la Ley 16/2009, de 13 de noviembre, de servicios de pago.
2.- Conforme a esta normativa, para que las entidades puedan cobrar comisiones a sus clientes deben cumplirse dos requisitos: que retribuyan un servicio real prestado al cliente y que los gastos del servicio se hayan realizado efectivamente. Bajo estas dos premisas, las entidades bancarias no pueden cobrar por servicios que no hayan solicitado o aceptado los clientes, que deberán haber sido informados personalmente y por anticipado del importe que van a tener que pagar por ese servicio”.
La STS 431/2020, de 15 de julio (ECLI:ES:TS:2020:2524), analiza la comisión por descubierto y no la comisión por reclamación de posiciones deudoras. No obstante, nos sirve para distinguir entre previsión contractual de la comisión y procedencia de su devengo y cobro. Debe leerse, no obstante, con sus límites: la demandante no era consumidora y no se aplicó el control específico de abusividad de la Directiva 93/13.
En el fundamento de derecho sexto, apartado 6º la sentencia declara que:
“Se trata de una comisión distinta a la comisión por reclamación de posiciones deudoras (sentencia 566/2019, de 25 de octubre), pues cada una de ellas retribuye servicios distintos. La referida Memoria del Banco de España deslinda ambas comisiones y servicios:
«mientras que la comisión de reclamación de posiciones deudoras retribuye el coste de las gestiones que efectúa la entidad para recuperar el impagado, la comisión de descubierto retribuye la facilidad crediticia que concede la entidad a su cliente. La comisión por la apertura de descubierto debe ser tenida en cuenta en el cómputo del límite máximo establecido en la LCCC para el descubierto tácito en cuenta a la vista de consumidores, al que se ha hecho referencia anteriormente ( art. 20.4 de la LCCC )».
La STS 1023/2023, de 27 de junio, reitera expresamente la diferencia entre previsión y cobro. Sin embargo, anula la cláusula examinada porque establecía una comisión por cada impago, automática y reiterable, sin identificar las gestiones.
En su fundamento de derecho cuarto, apartados 2 y 3º declara que:
“2.- La normativa bancaria sobre comisiones está constituida, básicamente, por la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios, por la Circular 5/2012 del Banco de España de 27 de junio, a entidades de crédito y proveedores de servicio de pago, sobre transparencia de los servicios bancarios y responsabilidad en la concesión de préstamos, y por la Orden EHA/1608/2010, de 14 de junio, sobre transparencia de las condiciones y requisitos de información aplicables a los servicios de pago, que regula la transparencia de los servicios de pago sujetos a la Ley 16/2009, de 13 de noviembre, de servicios de pago.
3.- Conforme a esta normativa, para que las entidades puedan cobrar comisiones a sus clientes deben cumplirse dos requisitos: que retribuyan un servicio real prestado al cliente y que los gastos del servicio se hayan realizado efectivamente. Bajo estas dos premisas, las entidades bancarias no pueden cobrar por servicios que no hayan solicitado o aceptado los clientes, que deberán haber sido informados personalmente y por anticipado del importe que van a tener que pagar por ese servicio.”
La STS de Pleno 316/2026, de 26 de febrero (ECLI:ES:TS:2026:743), confirma que un importe reducido y la referencia a una primera reclamación escrita no bastan para validar la cláusula. Anula la comisión de 18,03 euros por cuota impagada por su configuración automática y reiterable, y ordena devolver los cargos no reintegrados con intereses legales desde cada pago. También rechaza que la devolución de lo cobrado elimine por sí sola el interés en obtener la nulidad si subsiste la cláusula.
En el fundamento de derecho tercero, apartado 2º establece que:
“La comisión por reclamación de posiciones deudoras, según la Memoria del Servicio de Reclamaciones de 2009 del Banco de España, compensa a la entidad por las gestiones efectivas realizadas para recuperar la deuda impagada por su cliente; debe estar recogida en el contrato; y para que sea acorde con las buenas prácticas bancarias debe reunir los siguientes requisitos mínimos: (i) el devengo de la comisión está vinculado a la existencia de gestiones efectivas de reclamación realizadas ante el cliente deudor; (ii)la comisión no puede reiterarse en la reclamación de un mismo saldo por gestiones adicionales realizadas por la entidad con el mismo fin, ni siquiera cuando, en el caso de impago en el tiempo, este se prolonga en sucesivas liquidaciones; (iii) su cuantía debe de ser única, no admitiéndose tarifas porcentuales; (iv) no puede aplicarse de manera automática.
En el presente caso, la cláusula denominada «comisión de gestión de reclamación de impagados», que establece el cobro de 18,03 euros por cada cuota pactada que resulte impagada a su vencimiento, «a satisfacer en el momento en que se genere la primera reclamación por escrito solicitando su regularización», no reúne dos de los requisitos, pues prevé que podrá reiterarse y se plantea como una reclamación automática. Además, no discrimina periodos de mora, de modo que basta la inefectividad de la cuota en la fecha de pago prevista para que, además de los intereses moratorios, se produzca el devengo de una comisión”.
La STS 429/2026, de 18 de marzo (ECLI:ES:TS:2026:1295), no se limita a recopilar jurisprudencia: declara la nulidad de comisiones en préstamos concertados por profesionales no consumidores, por infracción de la normativa sectorial, en conexión con los artículos 1255 y 1895 del Código Civil.
En el fundamento de derecho cuarto, apartado 2º recuerda que:
“Como la parte recurrida sostiene la validez de las cláusulas y de las comisiones cargadas con el argumento de que ha cumplido los criterios establecidos por el Banco de España, convendrá recordar que en las citadas sentencias se han tenido también en cuenta dichos criterios. Hasta 2022, los criterios de buenas prácticas se integraban en las llamadas «Memorias de Reclamaciones». A partir de junio de 2023 los criterios se publican de manera separada en forma de «Compendio de criterios de buenas prácticas bancarias», que se actualiza como mínimo una vez al año y recoge los principales motivos de conflicto entre los clientes bancarios y sus entidades de crédito e informa sobre cómo se han resuelto, teniendo en cuenta los criterios y la legislación vigente en cada momento.
En palabras de las sentencias mencionadas: «[S]egún el Banco de España (Memoria del Servicio de Reclamaciones de 2009), la comisión por reclamación de posiciones deudoras compensa a la entidad por las gestiones efectivas realizadas para recuperar la deuda impagada por su cliente; debe estar recogida en el contrato; y para que sea acorde con las buenas prácticas bancarias debe reunir los siguientes requisitos mínimos: (i) el devengo de la comisión está vinculado a la existencia de gestiones efectivas de reclamación realizadas ante el cliente deudor; (ii) la comisión no puede reiterarse en la reclamación de un mismo saldo por gestiones adicionales realizadas por la entidad con el mismo fin, ni siquiera cuando, en el caso de impago en el tiempo, este se prolonga en sucesivas liquidaciones; (iii) su cuantía debe de ser única, no admitiéndose tarifas porcentuales; (iv) no puede aplicarse de manera automática»
Y en el apartado 8º, del fundamento de derecho cuarto declara que:
“Por todo ello, las cláusulas que establecen una comisión de reclamación de posiciones deudoras por cualquier impago, en los términos establecidos en las estipulaciones controvertidas, según la interpretación que les ha dado el banco, incumplen las reglas del art. 5 de la Orden de 12 de diciembre de 1989 (e igualmente, las del art. 3 de la Orden EHA/2899/2011 y las del art. 5.2.b), de la Ley 10/2014, de 26 de junio, de ordenación, supervisión y solvencia de entidades de crédito. Por ello, los arts. 1255 y 1895 CC justifican que no puedan tenerse por válidas y que, por tal razón, debió prosperar la petición de nulidad de las mismas y el recurso de apelación debió ser estimado. La tesis de la Audiencia previa indebidamente de protección a todos los clientes de servicios bancarios en quienes no concurra la condición de consumidor, en contra de lo establecido en la normativa sectorial que desde 1988 ha regulado la protección general de la clientela en materias tales como la imposición y cobro de comisiones en los contratos bancarios.
La STS 1049/2026, de 30 de junio, resuelve un litigio sobre tarjeta revolving atendiendo al allanamiento de la entidad al recurso y a la pretensión subsidiaria.
El importe fijo no constituye por sí mismo una penalidad, ni prueba por sí solo la proporcionalidad. La STS 431/2020 admite la distinción conceptual en un caso con importe único. La defensa de una tarifa prefijada requiere justificar el presupuesto de devengo y su base económica.
La perspectiva del TJUE
La Directiva 93/13/CEE permite controlar las cláusulas predispuestas que generan un desequilibrio importante entre los derechos y obligaciones de las partes, contrario a las exigencias de buena fe.
La comisión por reclamación de posiciones deudoras puede examinarse desde tres perspectivas:
a. Transparencia: si el consumidor conoce de antemano las circunstancias que determinan el devengo y sus consecuencias económicas.
b. Equilibrio contractual: si la cantidad exigida guarda una relación razonable con la actividad realizada y no impone una penalización desproporcionada.
c. Efectividad: si el consumidor puede obtener la eliminación de la cláusula abusiva y la restitución de las cantidades indebidamente satisfechas.
La licitud de una comisión real y proporcionada debe ser compatible con la eliminación de las cláusulas abusivas. Las SSTS 566/2019, 1036/2023 y 316/2026 recogen, al aplicar la jurisprudencia europea, la necesidad de que los servicios puedan comprenderse a partir del contrato y de evitar solapamientos entre gastos y contraprestaciones.
Estas exigencias no obligan a concluir que cualquier gasto vinculado a una reclamación sea ilícito, pero impiden convertir una mera fórmula genérica sobre gestiones de recobro, en justificación suficiente de una tarifa.
La STS 566/2019, de 25 de octubre, en su fundamento cuarto, recoge la doctrina de la STJUE de 26 de febrero de 2015, asunto C-143/13: puede resultar abusiva una cláusula que remunera, sin contrapartida, el simple riesgo del préstamo, ya cubierto por las consecuencias legales y contractuales del impago.
Asimismo, la STS 566/2019, recoge la STJUE de 3 de octubre de 2019, asunto C-621/17. Aunque no es necesario describir exhaustivamente todos los servicios, su naturaleza debe poder entenderse o deducirse razonablemente del conjunto del contrato y el consumidor ha de poder comprobar que no se solapan distintos gastos o los servicios que remuneran. Esta doctrina no valida por sí sola una tarifa de reclamación concreta.
Sentencias de Audiencias Provinciales favorables a la validez de la cláusula de reclamación de posiciones deudoras
La mera previsión de una comisión por reclamación de posiciones deudoras no determina necesariamente su nulidad. Es necesario examinar la concreta redacción contractual, su incorporación, la información suministrada, el carácter no automático del devengo, la ausencia de reiteración por un mismo saldo y la justificación del importe. La selección que sigue no permite afirmar que exista unanimidad entre las Audiencias Provinciales:
- SAP Teruel, Sección 1ª, 72/2024, 17 de junio de 2024, fundamento cuarto. Revoca la sentencia de instancia, citando la STS 431/2020, sobre licitud de la comisión por reclamación de posiciones deudoras porque compensa a la entidad por las gestiones realizadas para recuperar la deuda impagada por su cliente y citando la Memoria del Servicio de Reclamaciones de 2018 del Banco de España, estableciendo que para sea acorde con las buenas prácticas bancarias debe reunir los siguientes requisitos mínimos: (i) el devengo de la comisión está vinculado a la existencia de gestiones efectivas de reclamación realizadas ante el cliente deudor; (ii) la comisión no puede reiterarse en la reclamación de un mismo saldo por gestiones adicionales realizadas por la entidad con el mismo fin, ni siquiera cuando, en el caso de impago en el tiempo, este se prolonga en sucesivas liquidaciones; (iii) su cuantía debe de ser única, no admitiéndose tarifas porcentuales; y (iv) no puede aplicarse de manera automática y en base ello la sentencia de la Audiencia declara que la cláusula que fija el importe en 30 euros cumple dichos requisitos y no puede considerarse nula.
- SAP Tarragona, Sección 1.ª, 568/2025, de 30 de julio, fundamento segundo. Revoca la nulidad y declara válida la cláusula de un contrato de financiación al comprador. La estipulación contempla costes de 22,63 y 27,54 euros según la fase de gestión. La Sala considera que el devengo depende de una reclamación previa, no del mero impago, y aprecia proporcionalidad y ausencia de solapamiento. Su razonamiento se refiere a la validez en abstracto de esa configuración; no constituye una dispensa de acreditar los presupuestos de cada cargo.
- SAP Ávila, Sección 1.ª, 230/2025, de 30 de septiembre, fundamento tercero. Desestima la nulidad de la comisión de reclamación de un préstamo personal, aunque anula la comisión de apertura. Destaca la información precontractual y contractual, la identificación de las gestiones y que el cargo de un euro para impagos a partir de 35,01 euros solo se devenga cuando se producen gastos de comunicación y gestión de regularización. Es un ejemplo favorable especialmente condicionado por el reducido importe y por la concreta configuración del devengo y no permite extrapolar la misma conclusión a tarifas superiores.
- SAP Barcelona, Sección 17.ª, 624/2025, de 5 de noviembre, fundamento tercero. Mantiene la validez de una cláusula con dos fases no acumulables, importes de 22,63 o 27,54 euros y exención para cuotas impagadas de hasta 30 euros. Mantiene que la acreditación de las gestiones corresponde a la entidad.
La resolución aporta un dato probatorio particularmente relevante: se conserva un único cargo de 27,54 euros, tras anularse otro, y un certificado identifica dos cartas, tres SMS y seis llamadas con sus fechas. La validez no descansa únicamente en la firma o en la inclusión de la comisión en el contrato.
La sentencia 624/2025 contiene un voto particular. Su discrepancia se centra en la falta de individualización del coste estructural y del precio de cada gestión, así como en el riesgo de cobrar toda la tarifa aunque solo se realice una comunicación. La controversia afecta a la suficiencia de la justificación económica, no solo a la existencia de alguna actuación de recobro.
5. SAP Álava, Sección 1.ª, 198/2026, de 17 de febrero, fundamento quinto. Desestima la nulidad de la cláusula de posiciones deudoras en un préstamo personal. Examina la información normalizada europea y su anexo, las fases con costes de 22,63 y 27,54 euros y la vinculación a costes efectivamente soportados. Acoge la validez de una previsión no automática y de importe fijo.
6. SAP Tarragona, Sección 1.ª, 303/2026, de 6 de mayo, fundamento segundo, apartado 4. Revoca la nulidad de la cláusula de un préstamo al consumo. Considera que la reclamación debe preceder al cargo, que las actuaciones son deducibles del contrato y del anexo y que no existe solapamiento con la indemnización por mora. La resolución describe costes modulados entre 22,63 y 30 euros y valora como no desproporcionado el importe de 30 euros. Reconoce, además, el interés legítimo en impugnar una cláusula de un contrato vigente aunque no conste aplicada.
7. SAP Barcelona, Sección 17.ª, 278/2026, de 3 de junio, fundamento quinto a séptimo. Reitera el criterio mayoritario de la sentencia 624/2025.
La misma sentencia reconoce el interés del consumidor en obtener la depuración de una cláusula potencialmente abusiva mientras el contrato siga vigente. Por tanto, la falta de aplicación no equivale a falta de acción ni demuestra por sí misma la validez. Tampoco basta calificar el cobro como potestativo: la justificación de un cargo depende de sus presupuestos contractuales y de la efectiva realización de las actuaciones.
8. SAP Girona, Sección 1.ª, 796/2026, de 10 de junio, fundamento tercero. Mantiene la desestimación de la nulidad de una comisión de de posiciones deudoras. Valora la conexión con gestiones personalizadas, la falta de automatismo, la no reiteración y la cuantía fija. Revoca únicamente la imposición de costas de primera instancia. El contrato y el planteamiento del litigio se refieren a 40 euros, pero la motivación menciona también 35 euros. Esta discordancia figura en la propia sentencia y debe advertirse, no corregirse silenciosamente ni presentarse como dos tarifas contractuales acreditadas.
Estas resoluciones apoyan la posibilidad de una comisión lícita, no la licitud de todas las cláusulas con esa denominación. La sentencia de Barcelona de 2025 ofrece un supuesto de gestiones documentadas; las de Tarragona se centran en la configuración contractual; Ávila aporta una tarifa especialmente reducida; y Álava confirma la distinción respecto de la comisión de apertura. Son decisiones de Audiencias Provinciales y no una doctrina uniforme del Tribunal Supremo.
La lectura favorable debe completarse con la STS 429/2026, de 18 de marzo, fundamento cuarto: corresponde al banco acreditar las gestiones concretas y su coste. La admisión por alguna Audiencia de tarifas por fases o de una descripción agregada de costes no permite presumir acreditado cualquier importe. La prueba posterior tampoco sana una cláusula abusiva por su propia configuración.
La carga de la prueba de las gestiones de la reclamación
La entidad debe justificar tanto la realización efectiva de la gestión, como la correspondencia económica del importe cobrado. La STS 429/2026, de 18 de marzo exige concretar las actuaciones y su coste: una afirmación genérica sobre la existencia de procedimientos internos de recobro no satisface esa carga.
La mera producción del impago no determina automáticamente el devengo de gasto alguno.
Como documentación útil pueden aportarse las comunicaciones conservadas, sus registros de envío o realización, las anotaciones individualizadas de las gestiones y los justificantes del coste alegado. Cuando se invoquen costes internos, deberá explicarse su imputación a la actuación concreta. No cabe presumir que cualquier coste de estructura legitime el cargo.
Debe acreditarse que no se ha cobrado más de una reclamación por el mismo saldo impagado, aunque persista durante sucesivas liquidaciones. La entidad no puede presentar la mera continuidad del impago como una nueva gestión autónomamente repercutible.
También debe justificarse que el cargo no duplica otras penalizaciones o indemnizaciones por el mismo concepto. La sola ausencia de intereses moratorios no acredita la existencia de un servicio ni su coste y su concurrencia no permite defender una segunda sanción por el mero impago.
Desde el punto de vista procesal, deben separarse la pretensión de nulidad de la cláusula y la discusión sobre cargos realizados sin cumplirse sus presupuestos. La STS 431/2020, 15 de julio de 2020 confirma la utilidad de esta distinción, sin eliminar la obligación de probar los hechos que justifican el cobro.
La STS 429/2026, 18 de marzo de 2026 aplica expresamente el artículo 217.7 LEC para exigir al banco, por su disponibilidad y facilidad probatoria, la acreditación de las gestiones concretas y de su coste. La defensa no debe desplazar al cliente la prueba de hechos negativos.
La prueba relevante puede comprender la identificación de la deuda reclamada, las fechas y medios utilizados, la efectiva realización de las gestiones y los costes soportados.
Un registro de comunicación puede acreditar una actuación, pero no demuestra necesariamente que el importe facturado se corresponda con ella. La prueba de la gestión y la justificación económica deben examinarse separadamente.
La utilización de un canal automatizado no debe confundirse sin más con el devengo automático por impago. Sin embargo, demostrar el envío de un mensaje no basta para justificar cualquier tarifa: deben acreditarse la actuación relevante, su encaje contractual y el coste cuya repercusión se pretende.
Consecuencias de la declaración de nulidad
La nulidad por abusividad de la cláusula de reclamación de posiciones deudoras produce, con carácter general, las siguientes consecuencias jurídicas:
- La cláusula se tiene por no puesta y no vincula al consumidor.
- La entidad debe restituir las cantidades indebidamente percibidas por aplicación de la cláusula.
- Procede reclamar los intereses legales correspondientes desde los pagos, conforme al régimen restitutorio aplicable.
Las SSTS 1036/2023, 27 de junio; 316/2026, 26 de febrero; 429/2026, 18 de marzo; 1049/2026, 30 de junio contienen pronunciamientos restitutorios. Deben respetarse sus distintos fundamentos y el régimen de intereses concretamente acordado en cada caso.
Conclusión
Nuestro ordenamiento jurídico no prohíbe repercutir al deudor determinados costes legítimos de reclamación, lo que prohíbe es convertir el incumplimiento en una fuente automática e injustificada de ingresos.
La cláusula que establece una comisión por posiciones deudoras debe delimitar con claridad su presupuesto de devengo y ser causalmente distinta de una penalización por el mero retraso. Lo que debe probarse es la gestión efectivamente realizada y la justificación económica del cargo, sin que la cláusula vincule por el solo hecho de ser comprensible.
[1] Sánchez García, J: “Transparencia vs abusividad conforme a los principios fijados por el TJUE en la interpretación de la Directiva 93/13”. Revista de Derecho vLex – Núm. 199, Diciembre 2020.
JESÚS SÁNCHEZ GARCÍA
Twitter: @JesusFamilex